Aracınız kazada hasar gördü, onarıldı ama artık “hasar kayıtlı” bir araç. İkinci el piyasasında oluşan bu değer düşüşü, kazada kusuru bulunan tarafın trafik sigortasından istenebilir. Değer kaybı davası açmadan önce atılması gereken bir adım vardır: kusurlu aracın trafik sigortası şirketine yazılı başvuru.[1] Sigorta şirketi 15 gün içinde yazılı cevap vermezse ya da verdiği cevap talebi karşılamazsa iki yol açılır: Sigorta Tahkim Komisyonuna başvurmak veya dava açmak.[1]
Bu iki yol birbirinin devamı değil, alternatifidir. Aşağıda başvurudan dilekçeye kadar süreci, hangi yolun hangi dosyaya uygun olduğunu ve en sık yapılan usul hatalarını anlatıyoruz.
Değer kaybı kimden istenir?
Değer kaybı, aracın kaza öncesindeki ikinci el piyasa değeri ile onarıldıktan sonraki değeri arasındaki farktır. Onarım ne kadar iyi yapılmış olursa olsun, kaza kaydı ve değişen ya da boyanan parçalar aracın alıcı gözündeki değerini düşürür. Bu fark, onarım bedelinden ayrı bir zarar kalemidir.
Motorlu aracın işletilmesi bir başkasının malına zarar verdiğinde, aracın işleteni ve bağlı olduğu teşebbüsün sahibi bu zarardan sorumludur.[1] İşletenlerin bu sorumluluğu karşılamak için zorunlu mali sorumluluk (trafik) sigortası yaptırması gerekir.[1] Bu nedenle değer kaybı talebi pratikte önce kusurlu aracın trafik sigortasına yöneltilir. Zarar poliçe limitini aşarsa aşan kısım için varsa ihtiyari mali mesuliyet (İMM) sigortasına, yoksa işletene ve sürücüye gidilir.
Sorumluluk kusur oranına göre paylaştırılır. Kazada karşı taraf %100 kusurluysa değer kaybının tamamı, taraflar %50–%50 kusurluysa yarısı istenebilir. Kazada tam kusurlu olan taraf ise değer kaybı talep edemez. Bu yüzden tutanaktaki kusur dağılımı hatalıysa buna itiraz etmek, dosyanın en başta çözülmesi gereken meselesidir.
Değer kaybı, trafik kazasında istenebilecek tek kalem değildir. Araçtan yoksun kalınan süre, ikame araç ve ekspertiz gideri gibi diğer kalemleri kusursuz tarafın isteyebileceği tazminat kalemleri rehberimizde ayrıca ele aldık.
İlk adım: kusurlu aracın sigortasına yazılı başvuru
Karayolları Trafik Kanunu m.97, zarar görenin trafik sigortası limitleri içinde dava yoluna gitmeden önce ilgili sigorta şirketine yazılı başvuru yapmasını şart koşar.[1] Bu başvuru bir formalite değil, dava şartıdır. Başvurusu olmayan dosya, hem mahkemede hem tahkimde usulden takılır.
Başvuruda en az şu bilgiler yer almalıdır:
- Kazanın tarihi, yeri ve her iki aracın plakası
- Kusurlu araca ait trafik poliçesinin numarası
- Talep edilen değer kaybı tutarı ve dayanağı olan ekspertiz raporu
- Ödemenin yapılacağı banka hesabı
Başvurunun şirkete ulaştığını gösteren kaydı mutlaka saklayın. Bu kayıt; iadeli taahhütlü posta, KEP, noter ihtarnamesi ya da şirketin evrak kayıt numarası olabilir. On beş günlük süre bu tarihten başlar. Sonraki aşamada tahkime de gitseniz mahkemeye de gitseniz, ilk istenecek belge budur.
Burada sık karşılaşılan bir karışıklığı da not edelim: 15 gün, sigorta şirketinin cevap süresidir. Değer kaybı talebinin zamanaşımı süresiyle ilgisi yoktur. Zamanaşımını aşağıda ayrıca anlatıyoruz.
Tahkim mi, dava mı? İki yol arasındaki fark
On beş gün dolduktan sonra ya da şirket eksik ödeme yaptıktan sonra hangi yola gidileceği zarar görenin tercihidir.[1] Tahkim, dava açmanın ön şartı değildir. Dava da tahkimin itiraz mercii değildir. Seçim baştan yapılmalıdır.
| Ölçüt | Sigorta Tahkim Komisyonu | Dava yolu |
|---|---|---|
| Başvurulan merci | Komisyon bünyesindeki sigorta hakemi veya hakem heyeti | Sigorta şirketi davalıysa uygulamada asliye ticaret mahkemesi |
| İnceleme şekli | Kural olarak dosya üzerinden | Duruşmalı yargılama; bilirkişi incelemesi |
| Kararlara karşı yol | Komisyon içinde itiraz hakem heyeti; belirli tutarı aşan dosyalarda Yargıtay | İstinaf ve temyiz (parasal sınırlara bağlı olarak) |
| Kime karşı | Yalnızca sigorta şirketi | Sigorta şirketi ile birlikte işleten ve sürücü de davalı gösterilebilir |
| Uygun olduğu dosya | Kusurun net olduğu, talebin poliçe limiti içinde kaldığı dosyalar | Kusurun tartışmalı olduğu, limitin aşıldığı veya birden fazla sorumlunun bulunduğu dosyalar |
Komisyonun 22.01.2026 tarihli duyurusuna göre uyuşmazlık miktarı 35.000 TL ve üzerindeyse hakem kararına karşı Komisyon nezdinde itiraz edilebilir. 383.000 TL’yi aşan uyuşmazlıklarda itiraz hakem heyeti kararına karşı Yargıtay’da temyiz yolu açıktır. Bu sınırların altındaki kararlar kesindir.[2] Aynı duyuruya göre 122.000 TL ve üzerindeki uyuşmazlıklar en az üç kişilik hakem heyetiyle çözülür. İtiraz ve temyizde kararın verildiği tarihteki sınırlar esas alınır.[2] Sınırlar dönemsel olarak güncellendiğinden başvuru anında Komisyonun güncel duyurusuna bakılmalıdır.
Tahkimin kendi kanun yolları olduğu için, tahkimi bir “deneme” gibi görüp sonuç beğenilmezse mahkemeye gitmeyi planlamak doğru bir strateji değildir. Talep tutarının da en baştan ekspertiz raporuna dayalı ve gerçekçi belirlenmesi gerekir. Düşük gösterilen tutar itiraz yolunu kapatabilir. Tahkim başvurusunun adımlarını, ücretlerini ve belgelerini sigorta tahkim komisyonuna başvuru rehberimizde ayrıntılı anlattık.
Dava açılacaksa: görevli ve yetkili mahkeme
Davalılar arasında sigorta şirketi varsa değer kaybı davası uygulamada asliye ticaret mahkemesinde görülür. Asliye ticaret mahkemesi bulunmayan yerlerde bu davalara asliye hukuk mahkemesi ticaret mahkemesi sıfatıyla bakar. Dava yalnızca sürücüye ya da işletene karşı açılıyorsa görevli mahkeme asliye hukuk mahkemesidir.
Yetki bakımından seçenek geniştir. Kanuna göre motorlu araç kazalarından doğan davalar sigortacının merkezinin veya şubesinin, sigorta sözleşmesini yapan acentenin bulunduğu yerde ya da kazanın meydana geldiği yerde açılabilir.[1] Bunlara ek olarak genel yetki kuralları da uygulanır. Davalının yerleşim yeri ve haksız fiil davalarında zarar görenin yerleşim yeri de seçenekler arasındadır. Bu yetki kuralları kesin değildir; davacıya seçim hakkı tanır.
Arabulucuya gitmek gerekir mi?
Sigortaya yazılı başvuru, trafik sigortasına özgü ve kendine ait bir dava şartıdır. Sigorta şirketine karşı açılacak değer kaybı davalarında ayrıca ticari davalara özgü zorunlu arabuluculuğun aranıp aranmayacağı konusunda ise uygulama tek yönlü değildir. Bu ayrım, davanın ilk incelemede usulden reddedilmesiyle sonuçlanabilecek kadar önemlidir. Bu nedenle dava açmadan önce dosyanın niteliği ve güncel Yargıtay uygulaması birlikte değerlendirilmelidir. Tereddüt varsa arabuluculuk sürecinin tamamlanması, usul riskini ortadan kaldırmanın en güvenli yoludur.
Dilekçedeki talep: tutar, bilirkişi ve faiz
Değer kaybının kesin tutarı çoğu zaman ancak mahkemenin atadığı bilirkişinin raporuyla ortaya çıkar. Bu yüzden değer kaybı davaları sıklıkla belirsiz alacak davası olarak açılır. Dava açılırken asgari bir tutar gösterilir, bilirkişi raporundan sonra talep artırılır. Bu yöntem, eksik tutarla açılan davada kalan kısmın ayrıca takibine gerek bırakmaz. Ancak sigortaya yapılan başvuruda talep edilen tutarla dava arasındaki bağlantının kurulması gerekir.
Dilekçede değer kaybının yanında ekspertiz ücreti, varsa araç mahrumiyeti bedeli ve faiz talebi de yer almalıdır. Faiz, sigorta şirketinin temerrüde düştüğü tarihten itibaren istenir. Temerrüt tarihinin doğru belirlenmesi, özellikle uzun süren dosyalarda sonucu belirgin biçimde etkiler.
Değer kaybı bugün nasıl belirleniyor?
Değer kaybının hesabı son yıllarda birkaç kez değişti. Uyuşmazlıkların önemli kısmı da bu değişikliklerden doğdu. Anayasa Mahkemesi 17.07.2020 tarihli kararıyla, trafik sigortası tazminatlarının genel şartlara göre belirlenmesini öngören KTK m.90 ibarelerini iptal etti.[3] Kanun koyucu 2021’de değer kaybının hangi ölçütlerle hesaplanacağını kanuna ekledi. Anayasa Mahkemesi bu düzenlemeyi de 29.12.2022 tarihli kararıyla iptal etti. Karar 14.02.2023’te Resmî Gazete’de yayımlandı.[3]
Bugün yürürlükteki KTK m.90’a göre, kanunda düzenlenmeyen konularda Türk Borçlar Kanunu’nun haksız fiillere ilişkin hükümleri uygulanır.[3] Danıştay 8. Dairesi de 14.05.2025 tarihli kararıyla Genel Şartlar’daki “Değer Kaybı Tazminatı Hesaplaması” başlıklı Ek-1’i iptal etti. Bu karara karşı temyiz yolu açık bırakıldı.[3] Pratik sonuç şudur: sigorta şirketinin formüle dayalı teklifi, gerçek piyasa farkını yansıtmıyorsa bağlayıcı değildir. Tartışmanın merkezinde, aracın kaza öncesi ve onarım sonrası ikinci el değerini somut olarak karşılaştıran bir rapor bulunur.
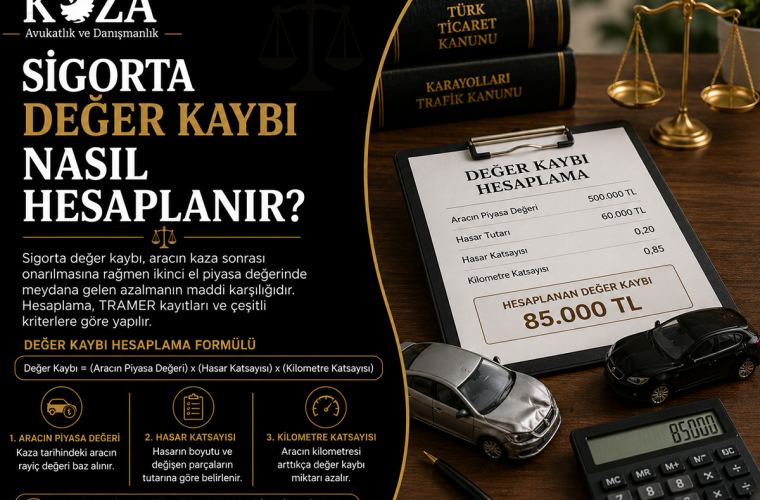
Aracın yaşı, kilometresi, hasar gören parçaların niteliği ve piyasa verileri hesabı nasıl etkiliyor? Bunu değer kaybı nasıl hesaplanır yazımızda örneklerle anlattık.
Değer kaybının istenemediği veya tartışmalı olduğu durumlar
- Tam kusur: Kazada %100 kusurlu bulunan taraf değer kaybı isteyemez.
- Pert ve hurda araçlar: Onarımı ekonomik olmayan araçta zarar, aracın kaza öncesi değeri üzerinden karşılanır. Ayrıca değer kaybı doğmaz. Kanun, hasar nedeniyle trafikten çekme veya hurdaya çıkarma işlemi görmüş araçların değer kaybı taleplerini trafik sigortası teminatı dışında sayar.[1]
- Daha önce hasar görmüş parçalar: Sigorta şirketleri, aynı parçanın önceki bir kazada da hasar gördüğü dosyalarda değer kaybına sıklıkla itiraz eder. Bu itirazın somut dosyada ne ölçüde kabul edileceği, önceki hasarın niteliğine ve bilirkişi incelemesine bağlıdır. Tek başına talebi ortadan kaldıran kesin bir kural gibi değerlendirilmemelidir.
Zamanaşımı: 15 gün ile karıştırılmaması gereken süre
Trafik kazasından doğan tazminat talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yılda ve her hâlde kaza tarihinden itibaren on yılda zamanaşımına uğrar.[1] Kaza aynı zamanda ceza kanununun daha uzun zamanaşımı öngördüğü bir suç oluşturuyorsa, bu uzun süre maddi tazminat talepleri için de geçerlidir.[1]
Maddi hasarlı kazalarda çoğu zaman iki yıllık süre belirleyicidir. Pratikte zarar ve sorumlu kaza gününde belli olduğundan, iki yılı kaza tarihinden hesaplamak en güvenli yaklaşımdır. Onarım, eksper ve sigorta yazışması bu süreyi kolayca tüketir. Başvuruyu onarım biter bitmez yapmak hem delil hem süre açısından avantaj sağlar.
Dosyaya girecek belgeler
Aynı belge seti sigorta başvurusunda, tahkimde ve davada kullanılır. Bu yüzden dosyayı ilk günden eksiksiz kurmak işi hızlandırır:
- Kaza tespit tutanağı veya polis raporu ve kusur dağılımını gösteren kayıt
- Kusurlu araca ait trafik poliçesi (varsa İMM poliçesi)
- Hasarlı aracın ruhsatı ve sürücü belgesi
- Onarım faturası ve servis kayıtları
- Kaza anı ve onarım öncesi-sonrası fotoğraflar
- Değer kaybını gösteren ekspertiz raporu ve ücret faturası
- Sigortaya yapılan yazılı başvurunun örneği ve ulaştığını gösteren kayıt
- Sigorta şirketinin ret, eksik ödeme veya teklif yazısı
- Avukatla ilerleniyorsa vekaletname (tahkim için özel yetki içermesi gerekir)
Dava dilekçesi örneği
Aşağıdaki örnek, sigorta şirketinin davalı olduğu bir değer kaybı davasının iskeletini gösterir. Görev ve yetki, davalılar, talep tutarı ve faiz başlangıcı her dosyada ayrıca değerlendirilmelidir.
… ASLİYE TİCARET MAHKEMESİ’NE
DAVACI: Ad Soyad, T.C. Kimlik No, Adres
VEKİLİ: Av. …
DAVALI: … Sigorta A.Ş. (Adres) (varsa işleten ve sürücü ayrıca)
DAVA: Trafik kazası nedeniyle araç değer kaybı tazminatı (belirsiz alacak)
DEĞERİ: Şimdilik … TLAÇIKLAMALAR:
1. Müvekkile ait … plakalı araç ile davalı şirket nezdinde … numaralı trafik poliçesiyle sigortalı … plakalı araç arasında … tarihinde … adresinde maddi hasarlı trafik kazası meydana gelmiştir. Ekli tutanağa göre kaza, davalıya sigortalı aracın sürücüsünün kusuruyla gerçekleşmiştir.
2. Müvekkilin aracı onarılmış, ancak kaza nedeniyle ikinci el piyasa değerinde kalıcı bir düşüş meydana gelmiştir. Ekli ekspertiz raporunda değer kaybı … TL olarak tespit edilmiştir.
3. Davalı şirkete … tarihinde yazılı başvuru yapılmış; yasal süre içinde ödeme yapılmamış / eksik ödeme yapılmıştır.
HUKUKİ SEBEPLER: 2918 sayılı KTK, 6098 sayılı TBK, 6100 sayılı HMK ve ilgili mevzuat.
DELİLLER: Kaza tespit tutanağı, poliçe, ruhsat, onarım faturası, fotoğraflar, ekspertiz raporu, sigorta başvurusu ve tebliğ kaydı, sigorta şirketinin cevap yazısı, bilirkişi incelemesi ve her türlü yasal delil.
SONUÇ VE İSTEM: Fazlaya ilişkin haklarımız saklı kalmak kaydıyla, şimdilik … TL değer kaybı ile … TL ekspertiz giderinin temerrüt tarihinden itibaren işleyecek faiziyle birlikte davalıdan tahsiline; yargılama giderleri ile vekâlet ücretinin davalıya yükletilmesine karar verilmesini saygıyla arz ve talep ederiz.
Davacı Vekili
Av. … (imza)
Karar alındıktan sonra
Tahkim kararı veya mahkeme kararı lehinize çıktığı hâlde ödeme yapılmazsa alacak icra yoluyla tahsil edilir. Sigorta şirketleri kesinleşen kararları çoğu zaman icraya gerek kalmadan öder. Ödeme gecikirse icra takibi nasıl başlatılır rehberimizde anlattığımız adımlar izlenir.
Değer kaybı dosyalarında sonucu çoğu zaman üç şey belirler: kusur dağılımının doğru tespiti, ispatlı bir sigorta başvurusu ve tahkim ile dava arasında dosyaya uygun yolun seçilmesi. Anadolu Yakası’ndaki sigorta uyuşmazlıklarında süreci Kartal sigorta avukatı ekibimizle birlikte yürütebilirsiniz.