Kırmızıda beklerken arkadan çarpıldınız. Kusur tamamen karşı tarafta; ama aracınız hasarlı, belki siz de yaralısınız ve karşınızda sizden hızlı çalışan bir sigorta şirketi var. Kusursuz olmak tazminatı kendiliğinden getirmez; doğru muhataba, doğru sırayla ve süresi içinde başvurmak gerekir.
Bu yazı, kusursuz tarafın kaza anından tahsile kadar izleyeceği yolu anlatır: trafik kazası tazminat sürecinde kime, ne zaman, hangi belgelerle başvurulur ve hangi kalemler istenir.
Tazminatın Hukuki Temeli: İşletenin Kusursuz Sorumluluğu
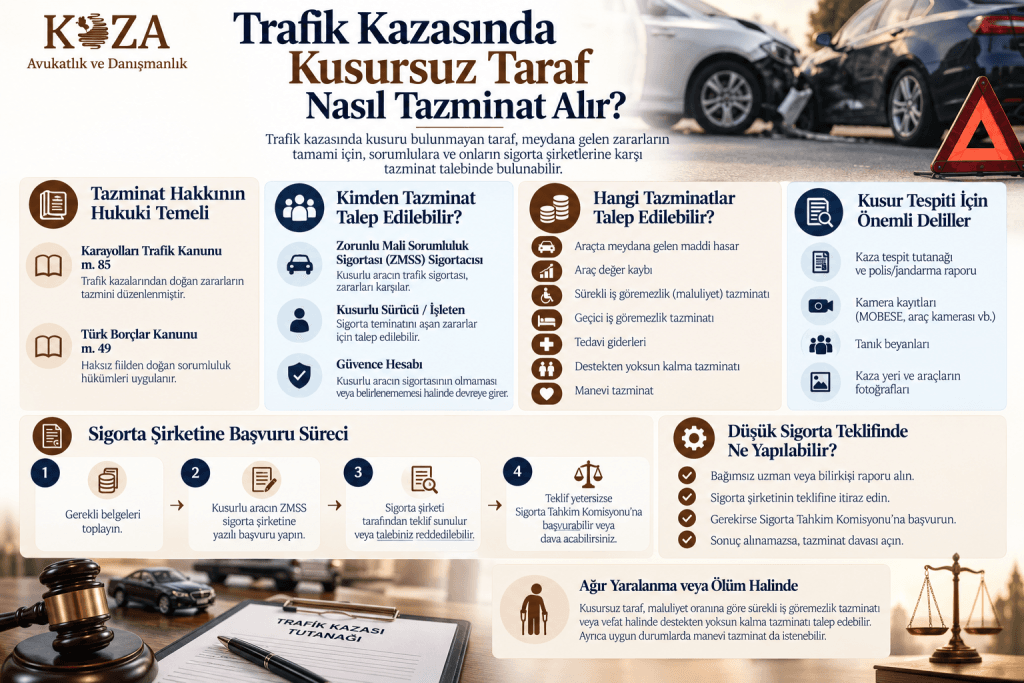
Karayolları Trafik Kanunu m. 85, motorlu aracın işletilmesinden doğan zararlardan araç işletenini sorumlu tutar. Bu bir tehlike sorumluluğudur: işletenin kusurlu olması aranmaz, aracın verdiği zarar yeterlidir. Sürücünün sorumluluğu ise Türk Borçlar Kanunu’ndaki haksız fiil hükümlerine dayanır.
Kusursuz taraf için bunun pratik anlamı şudur: karşınızda tek bir borçlu değil, birlikte sorumlu bir grup vardır. Sürücü, araç sahibi/işleten ve zorunlu trafik sigortacısı (ZMSS) zarardan müteselsilen sorumludur; tamamını herhangi birinden isteyebilirsiniz.
Kimden, Hangi Sırayla İstenir?
- Zorunlu trafik sigortası: Maddi zararlar için ilk ve en hızlı muhatap, kusurlu aracın ZMSS poliçesini düzenleyen şirkettir. Poliçe limitine kadar ödeme yapar.
- Kasko: Kendi kaskonuz varsa hasarınızı önce kaskodan alıp süreci kısaltabilirsiniz; kasko şirketi ödediğini kusurlu tarafa rücu eder. Değer kaybı ve bedensel zararlar için yine karşı sigortaya gidersiniz.
- Sürücü ve işleten: Sigorta limitini aşan zararlar ile manevi tazminat için muhatap onlardır.
- Güvence Hesabı: Çarpan araç sigortasızsa veya kaçtıysa, bedensel zararlar Güvence Hesabından istenir. Başvuru, sigorta şirketine başvuruyla aynı belgelerle yapılır ve aynı usule tabidir.
Müteselsil sorumluluğun sağladığı esneklik stratejik kullanılmalıdır: hızlı tahsilat için sigorta, limit üstü zarar ve manevi tazminat için sürücü ile işleten hedeflenir; gerektiğinde hepsi aynı dosyada davalı gösterilir.
Burada tek istisnayı akılda tutun: manevi tazminat zorunlu trafik sigortasının kapsamı dışındadır. Yaşadığınız elem ve ıstırabın karşılığını sigortadan veya Güvence Hesabından değil, kusurlu sürücü ve işletenden talep edersiniz.
Zorunlu İlk Adım: Sigortaya Yazılı Başvuru ve 15 Gün
Dava veya tahkim yoluna gitmeden önce, kusurlu aracın sigortacısına yazılı başvuru yapmak zorunludur (KTK m. 97). Başvuruya kaza tespit tutanağı, hasar fotoğrafları, ekspertiz ve varsa hastane raporları eklenir.
Sigortacı, başvuruyu aldıktan itibaren 15 gün içinde ya ödeme teklifi sunar ya da talebi reddeder. Süre cevapsız geçerse veya teklif yetersizse iki yol açılır:
- Sigorta Tahkim Komisyonu: Sigortacı komisyona üye ise başvurabilirsiniz; tahkim, mahkemeye göre belirgin biçimde hızlı sonuçlanır ve uygulamada değer kaybı ile hasar uyuşmazlıklarının büyük bölümü burada çözülür.
- Dava: Sürücü ve işletene karşı asliye hukuk mahkemesinde açılır. Davalılar arasında sigorta şirketi de varsa görevli mahkeme asliye ticaret mahkemesidir. Yetki seçenekleri geniştir: kaza yeri, davalının yerleşim yeri veya sigortacının merkezi.
Sigorta şirketlerinin ilk teklifleri çoğu zaman gerçek zararın altındadır. Teklifi kabul etmeden önce kalemlerin tamamının hesaplandığından emin olun; ibraname imzalandıktan sonra aynı kalem için yeniden talep çok zorlaşır.
Neler İstenebilir? Tazminat Kalemleri
| Zarar türü | İstenebilecek kalemler |
|---|---|
| Araç hasarı | Onarım bedeli, aracın kullanılamadığı günler için ulaşım/ikame gideri, değer kaybı |
| Yaralanma | Tedavi ve hastane giderleri, geçici iş göremezlik (çalışılamayan dönem), sürekli iş göremezlik (maluliyet), bakıcı gideri |
| Ölüm | Destekten yoksun kalma tazminatı, cenaze ve defin giderleri |
| Her durumda | Manevi tazminat (yalnızca sürücü ve işletenden) |
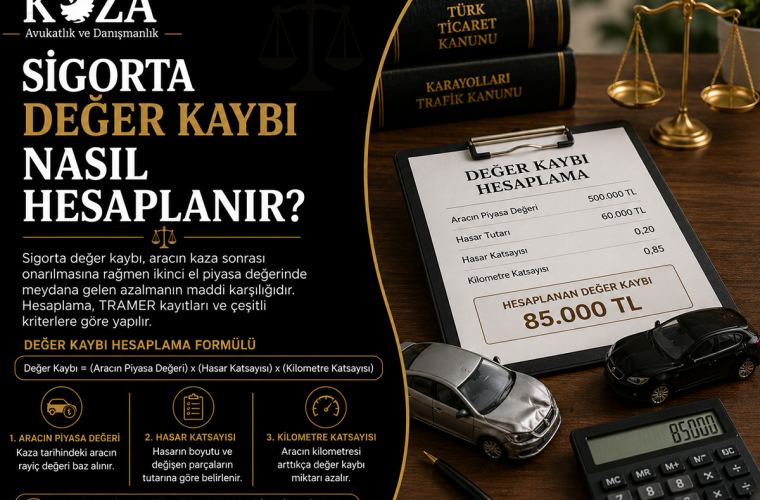
İki kalem uygulamada en çok atlananıdır. Birincisi değer kaybı: onarılan araç ikinci el piyasasında “hasar kayıtlı” hale gelir ve bu düşüş sigortadan ayrıca istenir; sürecin ayrıntıları araç değer kaybı davası nasıl açılır yazısında, tutarın nasıl belirlendiği ise sigorta değer kaybı hesabı yazısında mevcut. İkincisi geçici iş göremezlik: hafif yaralanmalarda bile çalışılamayan haftaların kaybı talep edilebilirken çoğu kişi yalnızca tedavi masrafını ister.
Sürekli iş göremezlik ve destekten yoksun kalma hesapları; yaş, gelir ve maluliyet oranına dayalı aktüeryal hesaplardır. Bu dosyalarda tutar, sunulan gelir belgeleriyle doğru orantılı büyür; asgari ücret üzerinden yapılan hesap ile gerçek gelir üzerinden yapılan hesap arasında katbekat fark oluşur.
Kusur Tespiti: Tutanak Son Söz Değildir
Tazminatın tamamı kusur oranına bağlıdır; %100 kusursuz görünen dosyalarda bile karşı taraf kusur itirazında bulunabilir. Bilinmesi gereken üç nokta:
- Maddi hasarlı kazalarda tarafların doldurduğu anlaşmalı kaza tespit tutanağı kusur tespitinde esas alınır; olay yerinde aceleyle imzalanan hatalı tutanak, sonradan en büyük engele dönüşür. Krokiyi ve beyanları imzalamadan önce dikkatle okuyun, mümkünse fotoğraf ve kamera kaydı toplayın.
- Polis tutanağındaki kusur dağılımı da kesin değildir; yargılamada bilirkişi incelemesiyle değişebilir.
- Alkol, ehliyetsizlik gibi durumlarda sigortacı zararı ödese bile kendi sigortalısına rücu eder; bu, kusursuz tarafın alacağını etkilemez.
Zamanaşımı: 2 Yıl Kuralı ve Uzayan Süreler
Talepler, zararın ve sorumlunun öğrenilmesinden itibaren 2 yıl ve her halde kaza tarihinden itibaren 10 yıl içinde ileri sürülmelidir (KTK m. 109). Kaza aynı zamanda suç oluşturuyorsa (yaralama, ölüm) daha uzun olan ceza zamanaşımı uygulanır; uygulamada yaralamalı kazalarda 8, ölümlü kazalarda 15 yıla uzayan süreler gündeme gelir.
Süre uzun görünse de beklemek aleyhinizedir: kamera kayıtları silinir, tanıklar bulunmaz olur, tedavi belgeleri dağılır. Delil en taze halindeyken toplanır. Ayrıca yaralanmalarda bazı zararlar zamanla ortaya çıkar; maluliyet oranı kesinleşmeden kapatılan dosyalarda gelişen zararlar için yeni talep hakkı saklı tutulmalıdır.
Tahsil: Karar Alındı, Para Nasıl Alınır?
Tahkim kararı veya mahkeme ilamı kendiliğinden ödeme getirmezse alacak, ilamlı icra yoluyla tahsil edilir. Sigorta şirketleri kesinleşen kararları genellikle icra aşamasına gerek kalmadan öder; sürücü ve işleten aleyhindeki kalemlerde ise haciz süreci gerekebilir. Benzer tazminat süreçlerinin iş kazalarında nasıl işlediğini merak ediyorsanız iş kazası yazımıza göz atabilirsiniz.
Süreç Ne Kadar Sürer, Masraf Var mı?
Sürenin cevabı izlenen yola göre değişir. Sigorta başvurusu sorunsuz ilerlerse ödeme birkaç hafta içinde alınabilir. Sigorta Tahkim Komisyonu dosyaları çoğunlukla birkaç ay içinde sonuçlanır; bu hız, tahkimi trafik kazası tazminat uyuşmazlıklarının ana adresi yapmıştır. Mahkeme yolu ise bilirkişi incelemeleri nedeniyle daha uzundur; maluliyetli ve ölümlü dosyalarda ilk derece yargılaması 1-2 yılı bulabilir.
Masraf tarafında sigorta başvurusu ücretsizdir. Tahkim başvurusu, uyuşmazlık tutarına göre kademeli ve görece düşük bir ücrete tabidir. Trafik kazası tazminat davası açılacaksa dava değeri üzerinden nispi harç ödenir; talep belirsiz alacak olarak kurulursa başlangıç harcı düşük tutulabilir. Kazanılan dosyada yargılama giderleri ve vekâlet ücreti karşı tarafa yükletilir.
Kusursuz Tarafın En Sık Yaptığı Hatalar
- Olay yerinde tutanağı okumadan imzalamak ve fotoğraf, kamera kaydı, tanık bilgisi toplamamak.
- Sigortanın ilk teklifini, değer kaybı ve iş göremezlik hesaplanmadan kabul edip ibraname imzalamak.
- Hafif yaralanmayı raporlatmamak; sonradan ortaya çıkan rahatsızlıklarda illiyet bağını ispatlayamamak.
- Yalnızca araç hasarını isteyip trafik kazası tazminat kalemlerinin geri kalanını (ulaşım gideri, iş kaybı, bakıcı) atlamak.
- İki yıllık süreyi “nasılsa uzun” diye erteleyip delillerin dağılmasına izin vermek.
Özetle
Kusursuz tarafın yol haritası nettir: delilleri kaza anında topla, kusurlu aracın sigortasına yazılı başvur, 15 günü bekle, anlaşma olmazsa tahkim veya davaya geç. Yaralanma ve ölüm dosyalarında hesapların aktüer düzeyinde yapılması, aradaki farkı çoğu zaman aracın kendisinden daha değerli kılar. Değer kaybını ve iş göremezlik kalemlerini atlama; manevi tazminatı sigortadan değil sürücü ve işletenden iste; ibranameyi hesap doğrulanmadan imzalama.
Tazminat dosyaları, kalem atlandığında sessizce küçülen dosyalardır. Kazanızın gerçek bedelini birlikte hesaplamak için trafik kazalarında deneyimli ekibimize ulaşabilir, tüm tazminat türlerindeki hizmetlerimizi tazminat hukuku sayfamızda inceleyebilirsiniz.