Kartınızda tanımadığınız bir harcama ya da para çıkışı gördüğünüzde iki ayrı süreç başlar: parayı geri alma süreci ve işlemi yapan kişinin tespit edilmesi. İkisinin muhatabı ve gerekli belgeleri farklıdır, ancak her ikisinde de belirleyici olan şey bildirimin ne kadar çabuk yapıldığıdır. “Kartım izinsiz kullanıldı, ne yapmalıyım?” sorusunun cevabı bu yüzden önce sıraya, sonra hukuki ayrıntılara dayanır.
Kartım İzinsiz Kullanıldıysa İlk Ne Yapmalıyım?
Önce yeni işlemlerin önü kesilir, ardından kayıt oluşturulur. Bu sıra değişirse kayıp büyüyebilir.
- Kartı kullanıma kapatın. Mobil uygulamadaki geçici kapatma yeterli görünmüyorsa çağrı merkezini arayın ve kartın iptal edilip yenisinin verilmesini isteyin.
- Bildiriminizi kayıt altına alın. Arama saatini, görüştüğünüz kişiyi ve varsa talep numarasını not edin. Bildirimi uygulama mesajı, e-posta veya şube dilekçesiyle yazılı hâle getirin.
- Diğer kartları ve hesapları kontrol edin. Aynı bankadaki diğer ürünlerinize ve mobil bankacılık erişiminize bakın, şifrelerinizi değiştirin.
- Delilleri silmeyin. Şüpheli SMS’leri, bildirimleri, e-postaları ve harcama detaylarının ekran görüntülerini alın.
- İşlem yapılan siteyi veya işyerini arayın. Sipariş henüz teslim edilmediyse iptal ve teslimatın durdurulması talebini yazılı olarak iletin.
Kanun, kart hamilinin kartın kaybolması, çalınması veya iradesi dışında bir işlem yapıldığını öğrenmesi hâlinde kart çıkaran kuruluşu derhal haberdar etmesini şart koşar.[1] Bu yükümlülük, aşağıda anlatılan sorumluluk paylaşımının da başlangıç noktasıdır.
Kartın İzinsiz Kullanımında 24 Saat Kuralı ve Ağır İhmal
Kartın veya kullanımı için gereken şifre ve kod bilgilerinin kaybolması ya da çalınması hâlinde kart hamili, bildirimden önceki yirmi dört saat içindeki hukuka aykırı kullanımdan yalnızca kanunda belirtilen sınırlı bir tutarla sorumlu olur. Zarar kart hamilinin ağır ihmaline veya kastına dayanıyorsa ya da bildirim hiç yapılmamışsa bu sınır uygulanmaz.[1] Banka kartları ve kredi kartları yönetmeliği aynı kuralı sözleşme ve uygulama düzeyinde tekrarlar.[2]
Ödeme hizmetleri yönetmeliği ise ayrı bir çerçeve sunar. Mutabık kalınan yönteme uygun onaylanmamış işlem yetkilendirilmemiş sayılır. İşlemin yetkilendirilmeksizin gerçekleştiği ortaya konduğunda ödeme hizmeti sağlayıcısı tutarı derhal iade etmek ya da hesabı eski hâline getirmekle yükümlüdür. Düzeltme talebi her hâlükârda işlemden itibaren on üç ay içinde yapılmalıdır. Gönderen ödeme aracını hileli kullanmışsa veya güvenlik yükümlülüklerini kasten ya da ağır ihmalle yerine getirmemişse zararın tamamı ona yüklenebilir.[3]
İki düzenlemenin olayınızda hangisinin ağırlık kazanacağı, işlemin türüne ve bankayla yaptığınız sözleşmenin şartlarına göre değişebilir. Banka itirazı değerlendirirken güvenlik kayıtlarına ve şifre, kod ile kart bilgilerinizi koruyup korumadığınıza bakmaya çalışır. On üç aylık sürenin varlığı beklemek için bir gerekçe değildir. Bildirim ne kadar erken yapılırsa itirazınız o kadar sağlam zemine oturur.
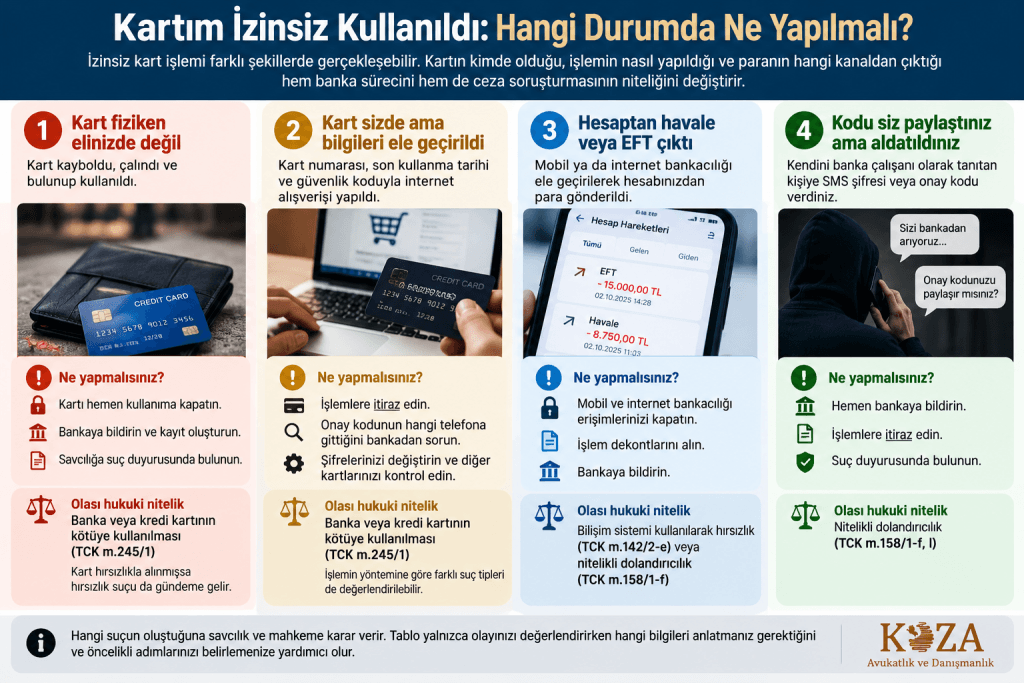
Kartım İzinsiz Kullanıldı: Hangi Durumda Ne Yapılmalı?
“İzinsiz kullanım” tek bir olay tipi değildir. Kartın kimde olduğu, işlemin nasıl onaylandığı ve paranın hangi kanaldan çıktığı hem banka sürecini hem de ceza dosyasının niteliğini değiştirir.
| Durum | Örnek | Öncelikli adım | Olası hukuki nitelik |
|---|---|---|---|
| Kart fiziken elinizde değil | Cüzdan çalındı, kart kayboldu ve bulunup kullanıldı | Kartı kapatın, bankaya bildirin, savcılığa başvurun | Banka veya kredi kartının kötüye kullanılması (TCK m.245/1); kart hırsızlıkla alınmışsa hırsızlık da gündeme gelir |
| Kart sizde ama bilgileri ele geçirildi | Kart numarası, son kullanma tarihi ve güvenlik koduyla internet alışverişi | İşlemlere itiraz edin; onay kodunun hangi telefona gittiğini bankadan sorun | TCK m.245/1 kapsamında değerlendirilebilir |
| Hesaptan havale veya EFT çıktı | Mobil veya internet bankacılığı ele geçirildi | Erişimleri kapatın, işlem dekontlarını alın, bankaya bildirin | Bilişim sistemi kullanılarak hırsızlık (TCK m.142/2-e) veya nitelikli dolandırıcılık (TCK m.158/1-f) |
| Kodu siz paylaştınız ama aldatıldınız | Kendini banka çalışanı olarak tanıtan kişiye SMS şifresi verdiniz | Hemen bildirin ve suç duyurusu yapın; banka işlemi sizin onayınızla yapılmış sayabilir | Nitelikli dolandırıcılık (TCK m.158/1-f, l) |
Hangi suçun oluştuğuna savcılık ve mahkeme karar verir. Tablo yalnızca neyi anlatacağınızı seçmenize yardımcı olur.[4] Aldatılarak onay verdiyseniz bilişim sistemleriyle nitelikli dolandırıcılık sayfasındaki ayrımlara bakabilirsiniz. Kartınız çalındıysa ve fail kartı kullandıysa bilişim sistemleriyle nitelikli hırsızlık hâlleri de anlamlıdır.
İnternet alışverişlerinde işlemin 3D Secure ile onaylanıp onaylanmadığı ve onay kodunun hangi telefon numarasına gönderildiği somut delil olarak önem taşır. Bu bilgi bankadadır ve savcılık yazısıyla istenebilir; siz de bankadan yazılı olarak sorabilirsiniz.
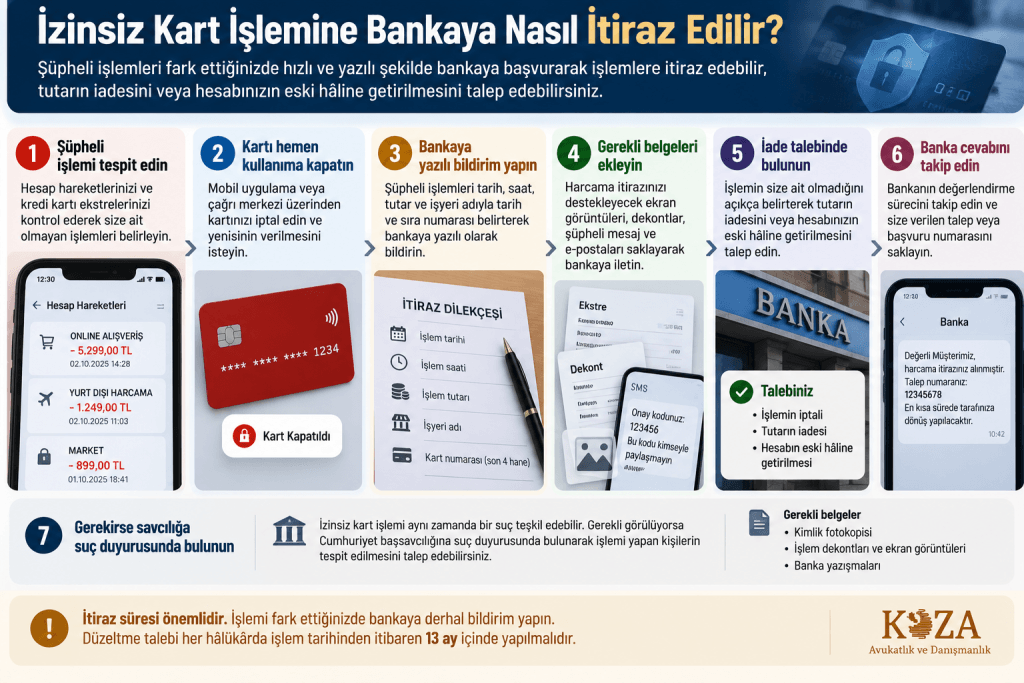
İzinsiz Kart İşlemine Bankaya Nasıl İtiraz Edilir?
Bankanın itiraz formu varsa onu doldurun, yoksa dilekçe verin. Metinde şunlar bulunmalıdır: itiraz ettiğiniz her işlemin tarihi, saati, tutarı ve işyeri adı, bu işlemleri yapmadığınız ve onay vermediğiniz, kartın o sırada sizde olup olmadığı ile bankaya ilk bildirim saatiniz.
Talebinizi açıkça yazın: tutarın iadesi veya borçlandırılan hesabın eski hâline getirilmesi, ekstreye yansıyan faiz ve ücretlerin düzeltilmesi. İtiraz süreci devam ederken ekstredeki tutar için ne yapmanız gerektiğini bankadan yazılı olarak sorun; gecikme faizi doğup doğmayacağı bu cevaba bağlıdır. Banka olumsuz yanıt verirse veya yanıtsız bırakırsa bankayla uyuşmazlık için tüketici hukuku yollarını değerlendirebilirsiniz.
Kart Dolandırıcılığında Savcılığa Suç Duyurusu Nasıl Yapılır?
Suç duyurusu için Cumhuriyet başsavcılığına, polis merkezine veya jandarmaya başvurabilirsiniz.[5] Bilişim sistemlerinin ya da banka kartlarının araç olarak kullanıldığı suçlarda mağdurun yerleşim yeri de yetkilidir. İşlemin başka bir yerde yapılmış olması tek başına kendi yerleşim yerinizde başvuru yapmanızı engellemez.[5]
TCK m.245 kapsamındaki suçlar şikâyete bağlı değildir; savcılık haberdar olunca kendiliğinden soruşturma yürütür. Yine de dilekçeyle başvurmak, sizi dosyada mağdur ve şikâyetçi olarak görünür kılar.[4] Dilekçeye şunları ekleyin:
- kimlik bilgileriniz ve işlemlerin dökümü (tarih, saat, tutar, işyeri),
- hesap ve kart hareketleri ile bankanın gönderdiği bildirimler,
- bankaya yaptığınız bildirimin ve itirazın yazılı örneği,
- şüpheli SMS, e-posta ve bağlantıların ekran görüntüleri,
- işlemin yapıldığı site veya işyeriyle yaptığınız yazışmalar.
Soruşturma sonunda kovuşturmaya yer olmadığına dair karar verilirse bu karara tebliğden itibaren on beş gün içinde sulh ceza hâkimliğine itiraz edilebilir; süre kaçırılırsa yol kapanır.[5] Dava açılırsa katılan sıfatıyla davaya dâhil olabilirsiniz ve bu talep hüküm verilinceye kadar yapılabilir.
Kartı Tanıdığınız Biri Kullandıysa Ne Olur?
Kartı eşiniz, çocuğunuz, anne babanız veya aynı evde yaşayan kardeşiniz kullandıysa TCK m.245/1 bakımından o kişiye ceza verilmeyebilir. Bu cezasızlık hâli yalnızca gerçek kartın izinsiz kullanılmasına ilişkin birinci fıkra için geçerlidir ve ayrılık kararı verilmiş eşleri kapsamaz.[4] Eski eş, nişanlı, kuzen veya arkadaş için bu koruma yoktur.
Cezasızlık, bankaya karşı olan beyanınızı değiştirmez. İşlemi kimin yaptığını biliyorsanız bankaya “bilmiyorum” demek, itirazınızın güvenilirliğini zedeler ve ayrı bir sorun yaratabilir.
Kartınız Başkasının İşlediği Suçta Kullanıldıysa Ne Yapmalısınız?
Kimlik bilgileriniz, kartınız veya hesabınız bir dolandırıcılıkta aracı olarak kullanılmış ve soruşturmada size şüpheli olarak ulaşılmış olabilir. Böyle bir dosyada asıl mesele, kartın veya hesabın kullanımının sizin kontrolünüzde olmadığını gösterebilmektir. Vakit kaybetmeden bir avukatla çalışın ve ifade vermeden önce dosyayı inceletin. Konuya genel çerçeveyi dolandırıcılık suçunun şartları ve cezası yazısında bulabilirsiniz.
Hangi belgeyle başlamanız gerektiğinden emin değilseniz, hesap hareketlerinizi ve bankadan aldığınız ilk yanıtı bir avukata gösterin. Savcılık dilekçesi ile banka itirazı aynı olay anlatımına dayanır; iki metin arasında çelişki çıkmaması hem soruşturmada hem bankayla yazışmada sizi korur.
Kart dolandırıcılığı nedeniyle şikayet ve dava sürecinde destek için Kartal bilişim suçları avukatı ekibimizle görüşebilirsiniz.